面接や応募の場面で「社会保険はどうしますか」と聞かれて、困ってしまう人も多いのではないでしょうか。
給料から引かれるお金が増えるのは避けたい…。
でも、そもそも自分で選べることなのか、選べるなら何をすればいいのか、よく分からない。
そんな状態のまま働き方を決めてしまうと、あとから「こんなはずじゃなかった」となりがちです。
この記事では、「社会保険に入りたくない」という気持ちを整理しながら、自分の立場に合った働き方を考えていきます。
先に結論を言うと、社会保険に入るかどうかは、本人の希望ではなく「条件」で決まります。
そして「入らない」ことが、必ずしも一番お得とは限りません。
社会保険に入りたくない3つの理由
同じ「入りたくない」でも、本音はいくつかに分かれます。
自分がどれに近いかで、気にするポイントが変わってきます。
| 本音 | 実際に確認すること |
|---|---|
| 給料から天引きされたくない | 勤務先の社会保険に入る条件 |
| 配偶者の扶養から外れたくない | 扶養に入れる収入などの基準 |
| 保険料の合計をできるだけ抑えたい | どの保険に入るのが一番負担が軽いか |
1つ目と2つ目は、これまでの記事でも触れてきた内容です。
3つ目の「合計の負担を抑えたい」は、実は一番見落とされやすく、この記事の中心になる考え方です。
「入らない」は「無保険」ではない
ここで知っておきたいのは、社会保険に入らなくても、保険や年金に何も入らない状態にはならないという点です。
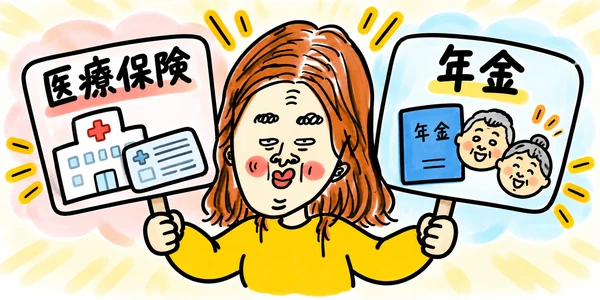
日本では、原則としてすべての人が医療保険と年金のどちらにも入る決まりになっています。
つまり、本当の問いは「入るか、入らないか」ではなく、「どの保険に入るか」です。
入り先は、大きく3つに分かれます。
| 入り先 | 保険料の負担 | 年金 | 当てはまる人 |
|---|---|---|---|
| 配偶者の扶養 | 自分で納める保険料はなし | 国民年金 | 配偶者が会社員・公務員で、収入などの基準を満たす人 |
| 勤務先の社会保険 | 給料から天引き(会社が半分負担) | 国民年金に厚生年金が上乗せ | 加入の条件を満たして働く人 |
| 国民健康保険・国民年金 | 全額自己負担 | 国民年金のみ | 扶養に入れず、勤務先の社保にも入らない人 |
「社会保険に入りたくない」と考えている人の多くは、実は1つ目の「扶養」を想定しています。
ところが、自分がそこに当てはまらない場合は、3つ目になる可能性があるのです。
入るかどうかは「お願い」では決まらない
勤務先の社会保険は、条件を満たせば、本人が「入りたくない」と言っても加入することになります。
逆に、条件を満たさなければ、入りたくても入れません。
つまり、社会保険に入らない働き方をしたいときは、会社に「入れないでください」とお願いするのではなく、加入の条件に当てはまらない働き方や求人を選ぶのが正しい進め方です。
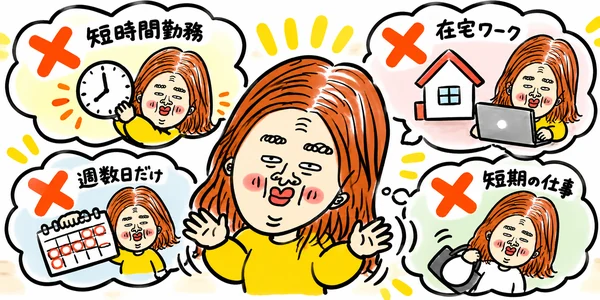
条件のうち、働く側がコントロールしやすいのは次のあたりです。
| 条件 | 入りにくくなる選び方 |
|---|---|
| 週の所定労働時間 | 週20時間未満で契約する(詳しくは「週20時間未満で働くメリット」の記事へ) |
| 勤務先の規模 | 従業員が51人以下の職場を選ぶ(この基準は今後、段階的に引き下げの予定) |
| 雇用の見込み | 2か月以内の短期契約(更新の見込みがあれば対象になることもある) |
勤務先の規模は、求人票に書かれていないことも多いので、気になる場合は応募前に確認しておくと安心です。
また、短期の契約でも、更新が前提のような書き方だと対象になる場合があるため、契約の内容は書面で確かめてください。
あなたはどのタイプ?立場別の考え方

社会保険の考え方は、配偶者の働き方によって、まったく違ってくるぞ。
タイプA:配偶者が会社員・公務員の人
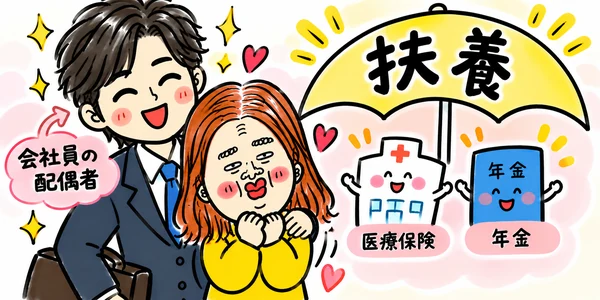
この場合は、配偶者の扶養に入るという選択肢があります。
扶養に入っていれば、自分で納める保険料はありません。
扶養を続けたいなら、収入の基準と、勤務先の社会保険に入らない働き方の両方を意識します。
収入の基準については「扶養内103万の壁 パートの働き方」の記事で整理しています。
タイプB:配偶者が自営業・フリーランス、または独身・離婚などで配偶者の扶養がない人
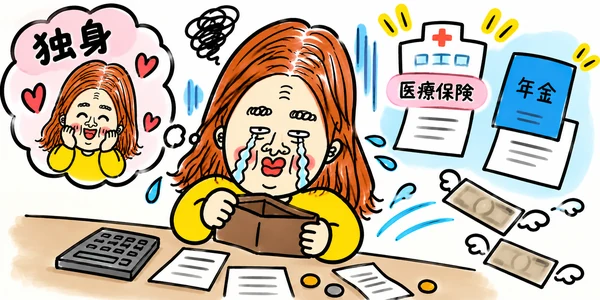
ここが見落とされやすい落とし穴です。
扶養の仕組みは、配偶者が会社員・公務員の場合にしか使えません。
配偶者が自営業の場合や、ご自身が独身・離婚などの場合は、そもそも扶養に入る道がなく、国民健康保険と国民年金に自分で加入し、全額を自分で払うことになります。
つまり、このタイプの人にとって「勤務先の社会保険に入らない」ことは、保険料がかからなくなることを意味しません。
払う先が変わるだけなのです。
扶養がない人は「入らない」ほうが得とは限らない

タイプBの人は、2つの選択肢を比べて考えよう。
| 国民健康保険・国民年金 | 勤務先の社会保険 | |
|---|---|---|
| 保険料の決まり方 | 国民年金は定額、国保は自治体や所得で決まる | 給料に応じた率で決まる |
| 会社の負担 | なし | 半分を会社が負担 |
| 年金 | 国民年金のみ | 国民年金+厚生年金 |
| 病気で働けなくなったとき | 傷病手当金は原則なし | 傷病手当金が受けられる |
勤務先の社会保険は、保険料のおよそ半分を会社が負担してくれます。
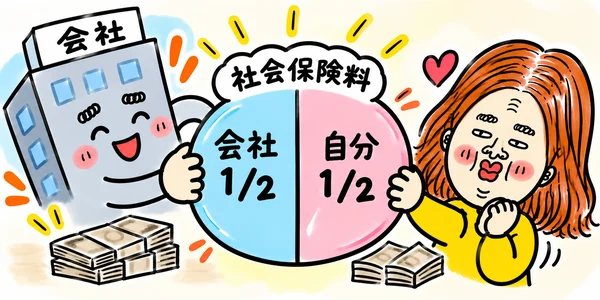
一方、国民健康保険と国民年金は、すべて自分の負担です。
国民年金の保険料は、月に1万7千円台とされており、収入が少なくても同じ金額がかかります(年度によって変わるため、最新の金額は公式の案内で確認してください)。
そのため、収入がある程度あるのに扶養がない人の場合、勤務先の社会保険に入るほうが、保険料の負担が軽く、将来の年金も厚くなるというケースも十分ありえます。
「入らないほうが得」と決めつける前に、実際の金額で比べてみることをおすすめします。
なお、収入が少ないときには、国民年金の免除や猶予、国民健康保険料の軽減といった制度もあります。
経済的に厳しい場合は、市区町村の窓口で相談すことができるよ。
「入らない」を選ぶ前に知っておきたい3つの思い込み
- 思い込み①:入らなければ保険料はゼロになる
-
ここまで見てきたとおり、扶養に入れない人は、別の保険に自分で入って払うことになります。
- 思い込み②:会社に言えば入らなくて済む
-
加入は条件で決まります。希望で変えられるものではありません。
- 思い込み③:社会保険に入ると、損しかない
-
手取りが減るのは事実ですが、会社の負担分があること、将来の年金が増えること、病気のときの保障が受けられることなど、得られるものもあります。
損か得かは、立場と金額によって変わります。
社会保険に入らない選択をした人の、将来の備え
勤務先の社会保険に入らない働き方を選ぶなら、将来への備えを少しだけ意識しておくと安心じゃ。
- 自分の年金の加入状況を確認する:「ねんきんネット」で、これまでの納付状況を確かめられます
- 国民年金に自分で入っている人は、付加年金という上乗せ制度も確認する:月々少額を上乗せして納めることで、将来の年金を増やせる仕組みです
- 個人で備える制度もある:iDeCo(個人型確定拠出年金)などがありますが、運用が前提のため、元本割れの可能性もあります
個別の状況によって向き不向きが変わるので、決める前に専門の窓口で確認してみてね。
応募のとき、希望をどう伝えるか
働き方の希望を伝えるときは、「社会保険に入りたくない」と言うよりも、働きたい時間の希望を具体的に伝えるほうが、話がスムーズに進みます。
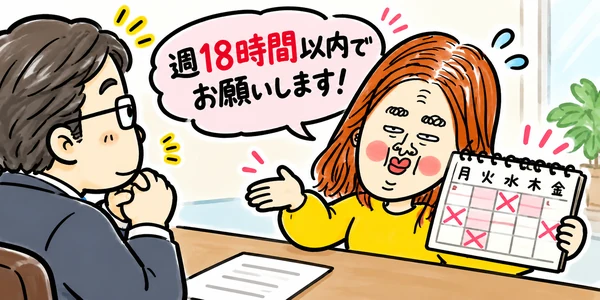
- 「家庭の都合で、週15時間から18時間くらいの勤務を希望しています」
- 「この職場では、週にどのくらいの時間で契約している方が多いですか」
社会保険の扱いは、次のように素直に確認すれば十分だよ。
- 「社会保険の加入対象になる条件を教えていただけますか」
- 「もし対象になる場合は、いつからどんな手続きになりますか」
社会保険の対象かどうかは会社が判断するものなので、条件を聞くという姿勢で確認するのが、印象を損なわない聞き方です。
迷ったときの、3つのセルフチェック
自分の方針を決めるためのチェックを3つ用意したぞ。
- 配偶者は会社員・公務員か。扶養に入れる立場か
- 目先の手取りと、将来の年金や保障のどちらを大切にしたいか
- この2〜3年で、自分や家族の働き方に変化がありそうか(配偶者の退職など)
特に3つ目は見落とされがちです。
今は扶養に入れていても、配偶者の働き方が変わると、前提がまるごと変わることがあります。
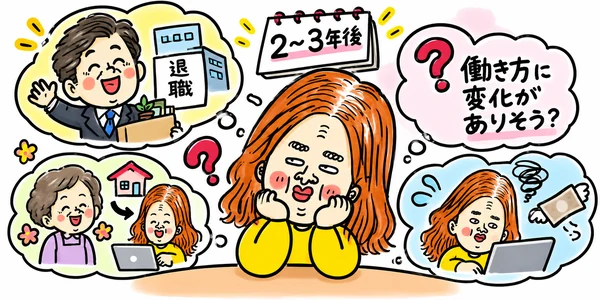
そうなったときに慌てないよう、長い目で見て考えておくと安心です。
まとめ:「入りたくない」の前に、自分の立場を知ろう
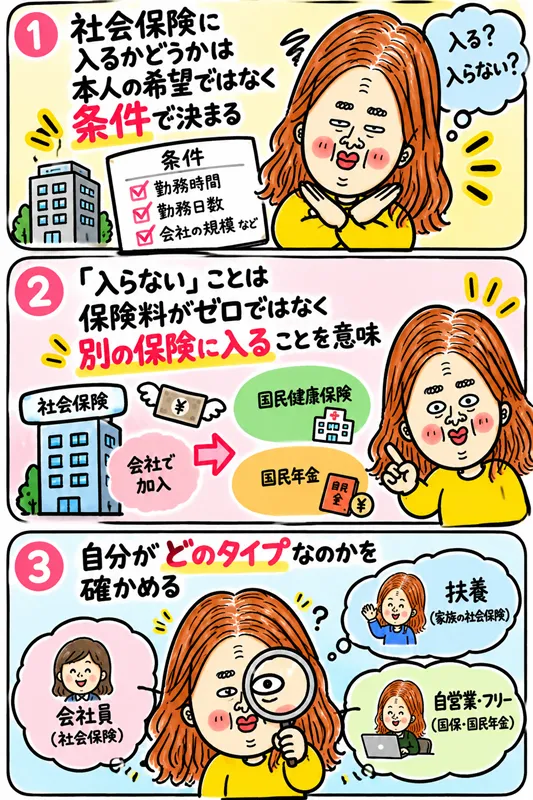
社会保険に入るかどうかは、本人の希望ではなく条件で決まります。
そして「入らない」ことは、保険料がゼロになることではなく、別の保険に入ることを意味します。
配偶者が会社員・公務員なら扶養を活かす道があり、扶養がない人は、勤務先の社会保険のほうが負担が軽くなる場合もあります。
だからこそ、最初にやるべきは、自分がどのタイプなのかを確かめることです。
そのうえで、希望の働く時間に合う求人を探してみてください。
\勤務時間や日数を選べる求人を【イーアイデム】で探してみる /
「短時間」「扶養内OK」「週○日〜」などの条件で絞り込めるので、自分の働き方の方針に合う求人を見つけやすくなります。
勤務時間の目安を詳しく知りたい方は「週20時間未満で働くメリット」、もあわせてどうぞ。