「扶養内で働くなら103万円まで」
長年、パートで働く人たちの間で常識のように語られてきた金額です。
ところがこのルールは、2025年と2026年の税制改正、そして2026年10月の社会保険の見直しによって、大きく様変わりしました。
「103万円を超えないように」と今も気にしてシフトを調整している人がいたら、それはもしかすると、必要以上に働く時間を減らしてしまっているかもしれません。
一方で、「壁が上がったから好きなだけ働いて大丈夫」と思い込むのも危険です。
この記事では、今のルールを整理し、バイト・パートとしてどう働けば安心なのかを順番に解説します。
「103万の壁」とはどんな意味?

まず基本のおさらいじゃ。
「103万の壁」とは、年収が103万円を超えると、働いている本人に所得税がかかり始める、という税金上のラインのことでした。
この103万円という数字は、「給与所得控除」という最低55万円の控除と、「基礎控除」という48万円の控除を合計した金額です。
難しい言葉に聞こえますが、簡単に言うと「この2つの”非課税になる枠”を足した金額までは、税金がかからない」という意味です。
- 給与所得控除(最低):55万円
- 基礎控除:48万円
- 合計:103万円

この2つの控除額の中に収入が収まっていれば、所得税は発生しない、という仕組みだったわけね。
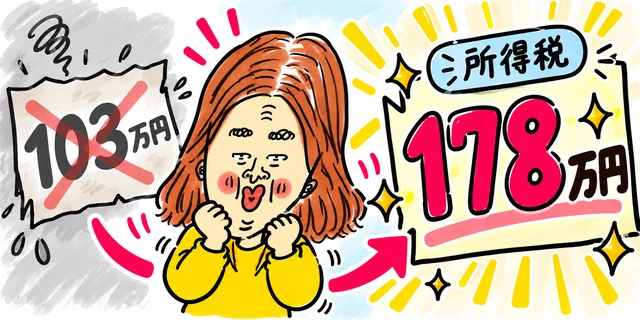
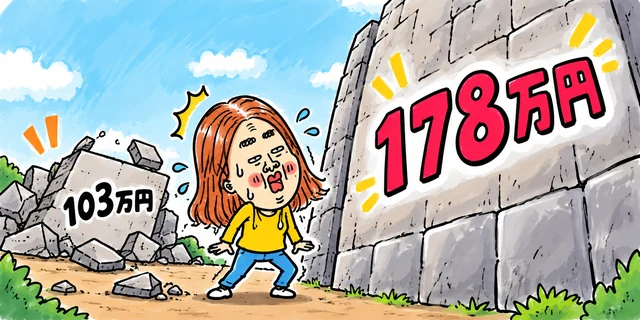
所得税のラインは178万円まで引き上げられた
結論から言うと、物価や最低賃金の上昇に合わせて、この控除額が引き上げられました。
2025年の改正でまず合計160万円になり、2026年からは178万円に引き上げられています。
| 時期 | 所得税がかかり始めるライン |
|---|---|
| 〜2024年まで | 103万円 |
| 2025年 | 160万円 |
| 2026年〜 | 178万円 |
注意したいのは、178万円への引き上げが令和8年・9年度の2年間の時限的な措置とされている点です。その先の扱いは今後の改正次第なので、「ずっとこの金額」と決めつけず、数字は定期的に確認するのが安心です。
また、住民税がかかり始める目安は所得税とは別の基準で、お住まいの自治体によっても扱いが異なります。ここは自治体の案内で確認してください。
「103万の壁」以外にも壁はある、混同しないための整理
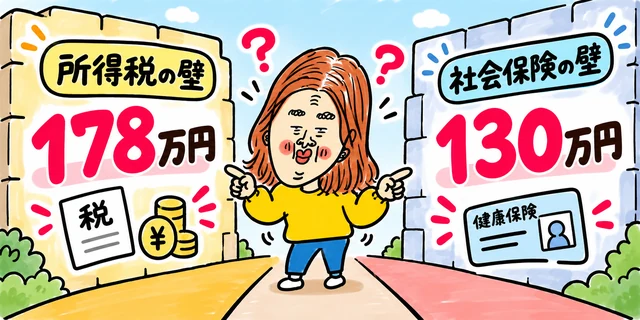
年収の壁には、大きく分けて「税金の壁」と「社会保険の壁」があります。この2つは別物で、片方が上がってももう片方は自動で動きません。
| 種類 | 目安 | 何が変わるか |
|---|---|---|
| 税金(本人) | 178万円 | 所得税がかかり始める |
| 社会保険(勤務先で加入) | 週20時間 | 勤務先の健康保険・厚生年金に加入する |
| 社会保険(扶養) | 130万円 | 配偶者の扶養から外れ、自分で保険料を負担する |
| 配偶者の税金 | 改正で変動 | 配偶者控除・配偶者特別控除の扱い |
税金の壁が178万円に上がっても、130万円の扶養の基準が一緒に上がったわけではありません。「税金は大丈夫だから、保険も大丈夫」と考えてしまうと、思わぬ負担が出ることがあります。
配偶者控除などの基準も改正で数字が動いているため、こちらは配偶者の勤務先の案内か国税庁の情報で、最新の数字を見ておきましょう。
106万円の壁は今どうなっているのか
もうひとつ、見落としたくない大きな変更があります。社会保険の「106万円の壁」です。
これまでは、一定規模以上の会社で働く場合、月額8.8万円以上(年収で約106万円)などの条件を満たすと、勤務先の社会保険に加入する決まりでした。
この「月額8.8万円以上」という賃金の条件が、2026年10月1日になくなりました。
ここで誤解しやすいのは、「壁がなくなった=保険に入らなくてよくなった」ではない点です。実際はその逆で、収入の額にかかわらず、次の条件を満たせば加入の対象になります。
- 週の所定労働時間が20時間以上
- 2か月を超えて働く見込みがある
- 学生ではない
- 勤務先の従業員が51人以上(この基準は今後、段階的に引き下げる予定)
気にする数字が「収入」から「週の労働時間」に移ったということじゃな。
結局、扶養内で働くなら今はいくらまでが安心なのか
結局いくらまでなら安心して働けるの?
・所得税を払いたくない場合:年収178万円まで
・社会保険料を払いたくない場合:週の所定労働時間を20時間未満にする(勤務先の規模なども関係)
・配偶者の扶養に入り続けたい:年収130万円以内に収める(健康保険ごとに運用の違いあり)
とくに配偶者の扶養に入っている方は、税金の178万円ではなく、130万円と週20時間の2つが現実的な目安になります。
178万円まで働いても税金面では問題ないのに、扶養から外れて保険料の負担が発生する、という落とし穴があるためです。
なお、扶養の認定は、契約上の賃金をもとに年間収入を見込む方向で判断方法が見直されたと案内されています。
ただし運用は加入している健康保険ごとに違うことがあるので、配偶者の勤務先か健康保険組合に確認しておくと確実です。
「壁を超えた方が得」なケースもある
必ずしも「壁の手前で止める」ことだけが正解とは限らんぞ。
例えば、130万円の壁を超えて社会保険に加入すると、その分保険料の負担は増えますが、将来受け取る厚生年金の額が増えたり、傷病手当金などの保障を受けられるようになったりするメリットもあります。
「手取りを減らしたくないから壁の手前で止める」という考え方だけでなく、「少し壁を超えてでも、将来の保障を厚くする」という選択肢もある、ということは知っておいて損はありません。
年齢やライフプラン、世帯の状況によって変わるため、一概にどちらが正解とは言えない部分だね。
バイト・パートのシフトをどう決めるか
実際にシフトを調整する際の考え方を整理。
- まず自分が「所得税だけ気にすればいいのか」「社会保険も気にする必要があるのか」を整理する
- 扶養を意識するなら、週の労働時間(20時間未満か)と年収(130万円以内か)の両方を確認する
- 月ごとの収入を毎月メモして、年間の着地点を早めにつかむ
- 勤務先から「シフトを増やしてほしい」と頼まれたときに、増やしてよいかどうかの判断基準を事前に決めておく
特に3つ目の「月単位でのシミュレーション」は、年の後半になって「このままだと年収オーバーしそう」と慌てて勤務日数を減らす、という事態を避けるために重要です。
毎月の給与明細を確認しながら、年間の着地点をおおまかに把握しておく習慣をつけておくと安心。
まとめ:「103万」という思い込みを一度リセットしよう
「扶養内なら103万円まで」というのは、もはや過去のルール。
所得税のラインは178万円まで引き上げられており、社会保険の「106万円の壁」もこの10月になくなって、判断の軸は「週20時間」に変わりました。
ただし扶養に入り続けたい場合は、130万円という別のラインが今も残っています。
自分がどの壁を気にすればいいのかが分かれば、シフトの組み方も求人の選び方も、ずっと決めやすくなります。
まずは希望する週の時間数と、年間の収入の目安をざっくり決めて、それに合う求人を探してみてください。
\扶養内OK・シフト相談可の求人を【イーアイデム】で探してみる /
勤務時間や日数の条件で絞り込めるので、自分の年収シミュレーションに合わせた働き方の求人を見つけやすくなります。
なお、「週2〜3日だけ働きたい」という方は「週2〜3日だけ働けるパートの探し方」の記事も、応募先が決まったら「パート面接でよく聞かれる質問集」の記事もあわせて読んでおくと安心です。