扶養内で働くなら103万円まで
長年、パートで働く人たちの間で常識のように語られてきた金額です。
しかし実はこのルール、2025年と2026年の税制改正によって、すでに大きく変わっています。
「103万円を超えないように」と今も気にしてシフトを調整している人がいたら、それはもしかすると、必要以上に働く時間を減らしてしまっているかもしれません。
この記事では、「103万の壁」が今どうなっているのか、そして実際どのくらいまで働けば損をしないのかを、最新の情報に基づいて分かりやすく整理していきます。
「103万の壁」とはどんな意味?

まず基本のおさらいじゃ。
「103万の壁」とは、年収が103万円を超えると、働いている本人に所得税がかかり始める、という税金上のラインのことでした。
この103万円という数字は、「給与所得控除」という最低55万円の控除と、「基礎控除」という48万円の控除を合計した金額です。
難しい言葉に聞こえますが、簡単に言うと「この2つの”非課税になる枠”を足した金額までは、税金がかからない」という意味です。
- 給与所得控除(最低):55万円
- 基礎控除:48万円
- 合計:103万円

この2つの控除額の中に収入が収まっていれば、所得税は発生しない、という仕組みだったわけね。
「103万」は過去の数字?
結論から言うと、物価や最低賃金の上昇に合わせて、この控除額自体が引き上げられたためです。2025年度の税制改正で、まず基礎控除と給与所得控除の合計が160万円に引き上げられました。
さらに2026年度の税制改正で、160万円から178万円へと、もう一段階引き上げられています。
つまり「103万円」というのは、あくまで改正前の古いルールであり、現在パートで働く人が本当に意識すべき所得税のラインは「178万円」になっている、ということです。
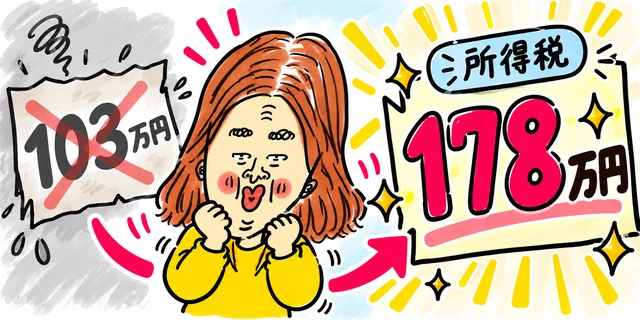
| 時期 | 所得税がかかり始めるライン |
|---|---|
| 〜2024年まで | 103万円 |
| 2025年 | 160万円 |
| 2026年〜 | 178万円 |
もし今も「103万円を超えないように」とシフトを調整している場合、実際には75万円分も余計に働く余地が生まれている可能性がある、ということになります。
これはかなり大きな違いです。
「103万の壁」以外にも壁はある、混同しないための整理
ここで注意したいのが、「年収の壁」と呼ばれるものは103万円(現在は178万円)だけではない、という点です。
扶養内で働く場合に関わる主な壁を整理すると、次のようになります。
| 壁の金額目安 | 何が変わるか |
|---|---|
| 100万円前後 | 住民税がかかり始める |
| 178万円(旧103万円) | 本人の所得税がかかり始める |
| 106万円 | 勤務先の規模などによって社会保険の加入義務が生じる場合がある |
| 130万円 | 配偶者の扶養から外れ、自分で社会保険料を払う必要が出てくる |
| 150万円 | 配偶者特別控除が満額から段階的に減り始める |
ポイントは、「所得税の壁」と「社会保険の壁」は別物だということです。
所得税の壁は178万円に引き上げられましたが、社会保険に関わる106万円・130万円のラインは、これとは別の基準で動いています。
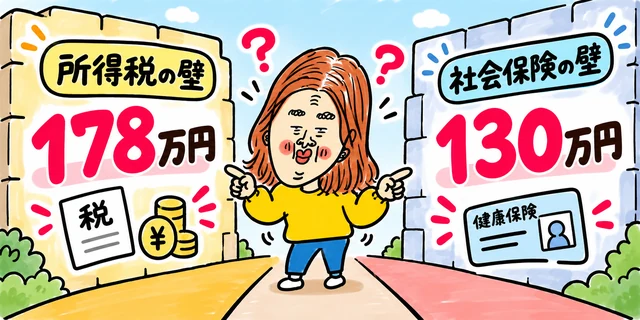
「税金は178万円まで大丈夫だから、社会保険も同じように余裕があるはず」と思い込んでしまうと、思わぬところで社会保険料の負担が発生してしまうことがあるため、この2つを混同しないことが重要です。
106万円の壁は今どうなっているのか
これも見落とされがちなポイントですが、106万円の壁(勤務先の従業員規模などの条件を満たすと、年収106万円程度から社会保険の加入義務が生じる仕組み)についても、見直しの議論が進んでいます。
将来的には、この106万円という「収入額」での判定ではなく、「週の労働時間」を基準にした判定に変わっていく方向性が示されています。
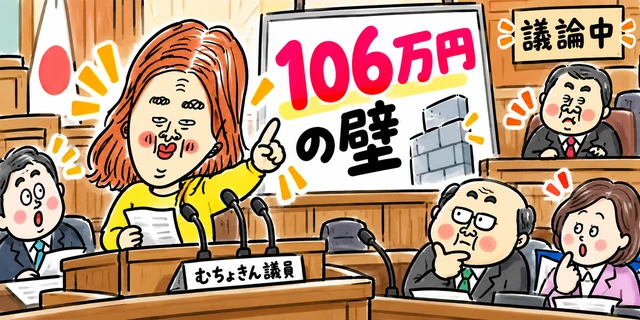
ただしこの部分は制度の移行時期や詳細が今も調整されている段階のため、「自分の場合は実際いつから、どんな基準に変わるのか」については、勤務先や年金事務所に確認するか、厚生労働省の最新情報を確認することをおすすめします。
ブログ記事の情報だけを鵜呑みにせず、最終的には公式情報で確認するのが正しいぞ。
結局、扶養内で働くなら今はいくらまでが安心なのか
結局いくらまでなら安心して働けるの?
・所得税を払いたくない場合:年収178万円まで(2026年基準)
・社会保険料を自分で払いたくない場合(配偶者の扶養に入り続けたい場合):年収130万円まで
・勤務先の規模などによっては106万円で社会保険加入対象になる可能性がある場合:勤務先に自分が対象になるか確認が必要
「とにかく扶養内で、社会保険料も払いたくない!」という人にとっては、所得税の壁が178万円に上がったとしても、実質的には130万円(または106万円)が、今も意識すべき現実的なラインになる、ということです。
この点は非常に見落とされやすく、「178万円まで働いて大丈夫」と誤解してしまうと、思わぬ社会保険料の負担に驚くことになりかねません。
「壁を超えた方が得」なケースもある
必ずしも「壁の手前で止める」ことだけが正解とは限らんぞ。
例えば、130万円の壁を超えて社会保険に加入すると、その分保険料の負担は増えますが、将来受け取る厚生年金の額が増えたり、傷病手当金などの保障を受けられるようになったりするメリットもあります。
「手取りを減らしたくないから壁の手前で止める」という考え方だけでなく、「少し壁を超えてでも、将来の保障を厚くする」という選択肢もある、ということは知っておいて損はありません。
年齢やライフプラン、世帯の状況によって変わるため、一概にどちらが正解とは言えない部分だね。
扶養内で働く場合のシフト調整、実際どう考えればいいか
実際にシフトを調整する際の考え方を整理。
- まず自分が「所得税だけ気にすればいいのか」「社会保険も気にする必要があるのか」を整理する
- 社会保険も気にする場合は、130万円(または勤務先によっては106万円)を目安に年収を計算する
- 月単位でどのくらいの収入になるかシミュレーションしておく(年末に慌てて調整しなくて済む)
- 働く日数・時間を増やす場合は、どのラインを超えるとどんな負担が発生するか、事前に把握しておく
特に3つ目の「月単位でのシミュレーション」は、年の後半になって「このままだと年収オーバーしそう」と慌てて勤務日数を減らす、という事態を避けるために重要です。
毎月の給与明細を確認しながら、年間の着地点をおおまかに把握しておく習慣をつけておくと安心。
まとめ:「103万」という思い込みを一度リセットしよう
「扶養内なら103万円まで」というのは、もはや過去のルール。
所得税のラインは178万円まで引き上げられており、これまでより多く働いても税負担が増えないケースが増えています。
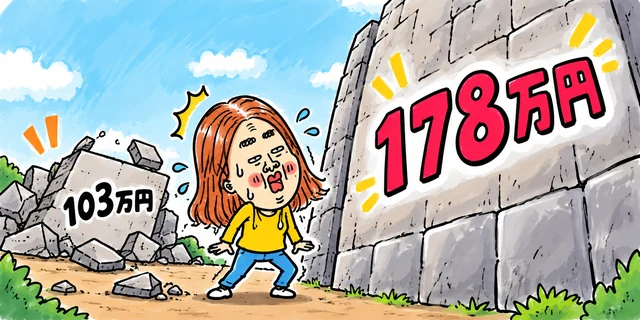
ただし、社会保険の壁(106万円・130万円)は別の基準で動いているため、「税金は大丈夫でも社会保険は注意が必要」という点は、必ず押さえておく必要があります。
働き方の見直しは、まず「自分がどのラインまでなら安心して働けるのか」を知ることから始まります。そのうえで、自分の希望に合った勤務日数・時間の求人を探してみることが、次の一歩になります。
\扶養内OK・シフト相談可の求人を【イーアイデム】で探してみる /
勤務時間や日数の条件で絞り込めるので、自分の年収シミュレーションに合わせた働き方の求人を見つけやすくなります。
なお、「週2〜3日だけ働きたい」という方は「週2〜3日だけ働けるパートの探し方」の記事も、応募先が決まったら「パート面接でよく聞かれる質問集」の記事もあわせて読んでおくと安心です。